提前还款违约金,贷款提前还款的合同费用
手头资金充足,提前把贷款结清,一定省钱吗?很多人在准备提前还贷时,才发现还有提前还款违约金这一项约定。了解它的收取条件与规则,才能真正算清提前还贷的成本。
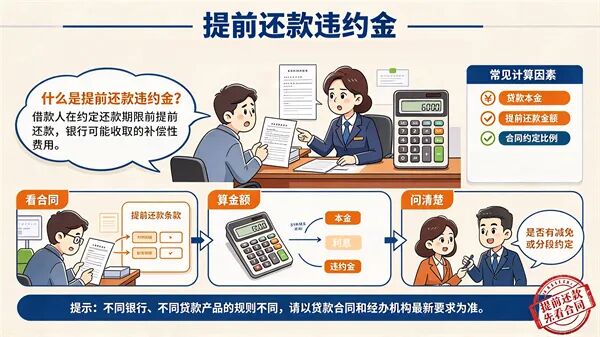
什么是提前还款违约金?
提前还款违约金,是借贷双方在贷款合同中预先约定的补偿条款。根据《民法典》第六百七十七条规定,借款人提前返还借款的,除当事人另有约定外,应当按照实际借款的期间计算利息。这意味着,法律原则上允许借款人提前返还借款;若借款合同专门就提前还款设置补偿约定,且约定内容不违反法律、行政法规强制性规定,则发生提前还款行为时,借款人应当按照合同约定支付该笔补偿费用。
提前还款违约金的由来
我国1998年启动住房货币化改革,个人住房按揭业务逐步铺开。受利率下调、公积金冲还贷、住房货币化补贴等多重因素影响,2002年上海出现集中提前还贷潮,部分月份提前归还贷款的规模甚至超过正常按月还款规模,大量业务增加银行人工处理成本,也带来资金闲置的压力。
彼时上海八家银行开展业务磋商,拟对新签约住房贷款增设提前还款违约金相关约定,原有存量贷款仍按旧合同执行,不溯及既往。银行在对外阐释该举措时援引国际市场做法作为参考,提及美国、中国香港地区信贷市场存在同类补偿安排。该消息一经披露迅速引发社会讨论,提前还款违约金由此进入大众视野,此后国内部分地区银行陆续参照设置同类合同选项。
为何会设置提前还款违约金
银行发放个人贷款属于长期资产业务,贷款利率、还款计划均是根据市场资金成本、贷款周期、运营成本综合测算确定。银行对这笔资金的收益预期,建立在双方约定的完整借款周期之上。
如果借款人提前归还贷款,一方面会缩减银行原本预期的长期利息收益;另一方面提前回笼的资金需要重新寻找合适客户完成投放,会产生资金闲置、业务运营等额外成本。基于契约自由原则,部分贷款产品便在合同中设置提前还款补偿约定,以此平衡借贷双方的利益。
违约金常见约定形式
从国内商业银行贷款合同实务来看,提前还款违约金并非贷款必备条款,市场中也存在完全不设置该约定的贷款产品。已设置违约金的合同,常见计费模式主要分为两类:
一是按比例计费。以提前归还的本金作为基数,收取一定比例违约金,常见比例会根据还款时间设置梯度,例如放款后前几年提前还款,收取较高比例,待还款满约定年限后,可免收违约金。
二是收取固定金额。合同直接约定,发生提前还款行为时,收取固定数额的费用,这类形式相对少见。
办理提前还款的注意要点
提前还款前,建议先查阅贷款合同相关条款,确认是否存在违约金、计费标准以及申请要求。同时可提前联系贷款经办机构,了解预约流程、最低提前还款金额、办理时段限制。提前还款原则上由借款人本人提出申请,可通过手机银行App自主提交预约,也可携带身份证件前往贷款经办网点柜面办理。
来源:湖南省委金融办、快乐老人报
主管单位:珠海市工业和信息化局 承办单位:珠海市中小企业服务中心
版权所有:珠海市工业和信息化局
联系电话:0756-2219203
技术支持:同望科技股份有限公司


